Ne manquez aucune actuSuivez-nous sur Google News
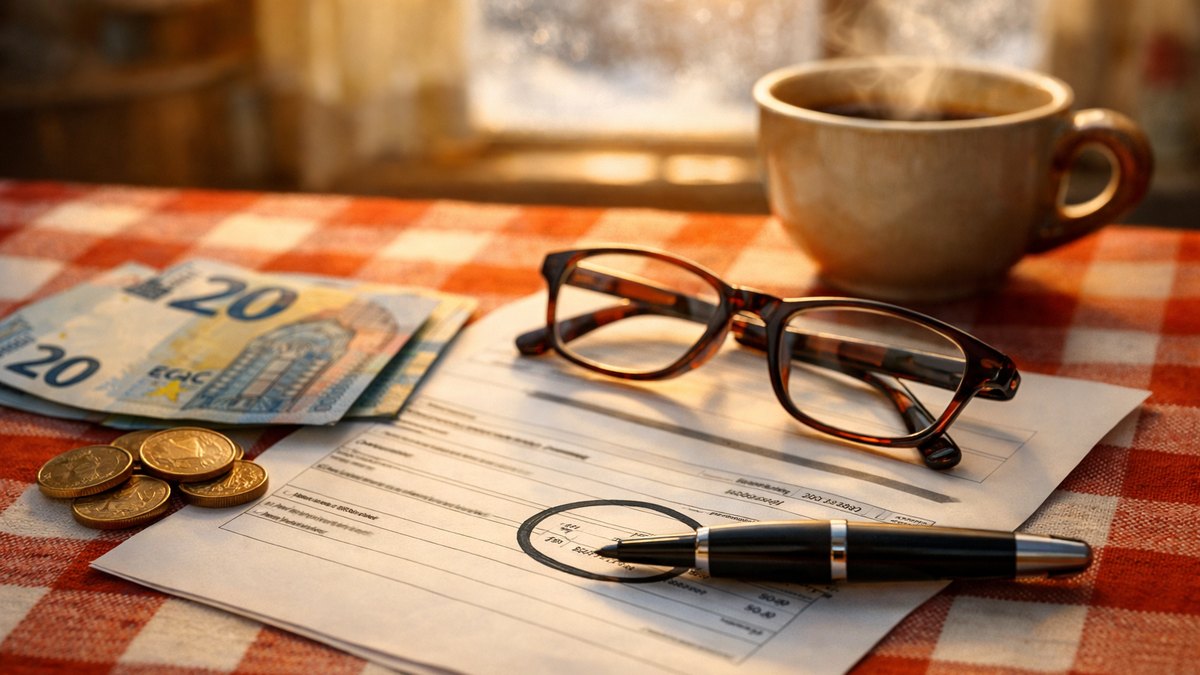
Il était un peu plus de huit heures, ce mardi de janvier, et le radiateur de la cuisine cliquetait en se réchauffant. Gérard, 68 ans, avait posé ses lunettes sur le relevé bancaire, à côté du bol de café encore fumant. Dehors, à Montigny-lès-Metz, le givre blanchissait le toit de la voiture. Il a relu trois fois la même ligne, le doigt immobile sur le chiffre.
Une petite maison près de Metz et des comptes tenus au centime
Gérard a passé trente-huit ans chez un fabricant de pièces automobiles, d'abord sur les lignes, puis comme chef d'atelier. À la retraite depuis six ans, il vit avec Monique dans un pavillon qu'ils ont fini de payer en 2012. Le jardin, les petits-enfants le mercredi, le marché du samedi place Saint-Louis : une vie réglée, sans excès. Chaque mois, il note ses dépenses dans un cahier à spirale. Il le fait depuis toujours, par habitude d'atelier, où une pièce qui manque finit toujours par coûter cher.
Sa pension tombe le 9 de chaque mois, régime général et complémentaire confondus, et le total varie peu. Il connaît le montant par cœur, à quelques euros près, comme on connaît le numéro de sa plaque. Monique, elle, touche une petite retraite d'ancienne secrétaire médicale, versée sur un autre compte. Ensemble, ils s'en sortent bien, sans rouler sur l'or. Ils partent une semaine dans les Vosges chaque été, changent de voiture tous les dix ans et ne demandent rien à personne. La confiance, chez eux, tient à cette régularité.
Ce matin-là, pourtant, le chiffre du cahier et celui de la banque ne s'accordaient plus. Il manquait quarante euros, très exactement trente-neuf et quelques centimes. Gérard a d'abord pensé à une erreur de lecture, puis à un prélèvement oublié. Il a ressorti le relevé de décembre pour comparer. Rien d'autre n'avait bougé : ni la mutuelle, ni l'électricité, ni l'assurance. Seule la pension avait maigri. Je n'ai rien changé, a-t-il dit à Monique, qui pliait le linge dans la pièce d'à côté. Ni travail, ni maison, rien du tout.
L'héritage du frère, placé en actions pour bien faire
Pour comprendre, il faut remonter à l'automne 2022. Cette année-là, Bernard, le frère aîné de Gérard, est mort d'une longue maladie à Thionville. Célibataire, sans enfants, il avait laissé à ses deux frères un portefeuille d'actions constitué patiemment pendant trente ans. Des valeurs françaises solides, de celles qui versent un dividende chaque printemps. Gérard a hésité à tout vendre. Puis il s'est dit que Bernard n'aurait pas aimé voir son travail liquidé en une après-midi chez le banquier, pour quelques billets posés sur un livret.
Le conseiller de l'agence l'a plutôt encouragé à garder les titres. Les dividendes tomberaient chaque année, de quoi aider les petits-enfants ou refaire la toiture un jour. Gérard a signé, rassuré, en se disant qu'il gardait un morceau de son frère. Il n'a pas posé beaucoup de questions, soyons honnêtes. Qui pense, en pleine succession, à ce que quelques milliers d'euros de dividendes vont faire à sa déclaration de revenus deux ans plus tard. Personne autour de lui ne lui en a parlé, ni le notaire ni la banque.
En 2023, puis en 2024, les dividendes sont arrivés comme prévu, chaque fois autour de quatre mille euros. Gérard les a déclarés, consciencieux, puisque la banque transmettait de toute façon les montants. Les impôts ont un peu augmenté, il s'y attendait et ne s'en est pas plaint. C'est normal, je gagne plus, je paie plus, disait-il à Monique en remplissant la déclaration en ligne au printemps. Ce qu'il ignorait, c'est que ces sommes allaient aussi peser ailleurs, sur une ligne de son relevé de pension qu'il ne lisait jamais.
« Je n'ai rien changé, ni travail, ni maison, rien du tout, et il me manque quarante euros. »
Une ligne au nom obscur sur le relevé de la caisse
Le soir même, Gérard s'est connecté à son espace de retraite, sur l'ordinateur que sa fille lui avait configuré. Il a téléchargé le détail de janvier, puis celui de décembre, et les a imprimés côte à côte. Le brut était identique, à quelques euros de revalorisation près. Les cotisations semblaient pareilles. Mais une ligne avait grossi : la CSG, la contribution sociale généralisée. En décembre, le taux affiché était de 6,6 %. En janvier, il était passé à 8,3 %. Un point sept de plus, qui faisait presque quarante euros.
Sur le moment, il n'y a pas vu grand-chose. Il s'est dit que le gouvernement avait encore augmenté une taxe, comme on le lit souvent dans le journal. Il a reposé les feuilles et allumé la télévision, un peu agacé mais pas inquiet. On connaît tous ça, ces petites hausses qu'on avale en grommelant parce qu'on n'a ni le temps ni l'envie de comprendre. Pourtant, au journal, personne ne parlait de hausse de la CSG. Et le lendemain, son voisin Jean-Pierre, retraité lui aussi, n'avait rien perdu du tout.
C'est ce détail qui l'a travaillé toute la nuit. Jean-Pierre et lui avaient des carrières comparables, des pensions proches, la même caisse, la même rue. Si c'était une mesure générale, ils auraient dû être touchés tous les deux. Or le relevé du voisin affichait toujours 6,6 %. Gérard a commencé à se demander si la caisse ne s'était pas trompée, ou si on ne l'avait pas confondu avec quelqu'un d'autre. Ça sentait l'erreur informatique, a-t-il glissé à Monique au petit-déjeuner, en tournant son café sans le boire.
Des coups de téléphone, une attente et des réponses vagues
Il a d'abord appelé le numéro de sa caisse de retraite, un jeudi matin. Vingt-cinq minutes de musique d'attente, puis une conseillère aimable qui lui a confirmé que le taux avait bien changé. Elle lui a expliqué que la caisse appliquait simplement l'information transmise par l'administration fiscale. Elle ne pouvait pas en dire davantage sur ses revenus. Gérard a raccroché encore plus perplexe. On lui disait que ce n'était pas une erreur, mais personne ne lui expliquait pourquoi lui, et pourquoi maintenant, sans le moindre courrier d'avertissement.
Il a ensuite essayé le centre des impôts de Metz, où il a pris rendez-vous pour la semaine suivante. En attendant, il a fouillé internet avec sa fille Sandrine au téléphone, qui lisait les pages à voix haute depuis Nancy. Elles parlaient de seuils, de revenu fiscal de référence, de taux réduit, médian et normal. Gérard décrochait au troisième sigle. J'ai travaillé quarante ans avec des plans techniques, mais là je n'y comprends plus rien, a-t-il avoué, un peu vexé, en griffonnant des chiffres dans la marge de son cahier.
Il a aussi envisagé d'écrire une réclamation, persuadé qu'il fallait contester avant qu'il ne soit trop tard. Monique l'en a dissuadé, pas tout de suite, attends d'avoir compris. Ils ont passé une soirée entière à ressortir les papiers de la boîte à archives rangée dans le cellier. Les déclarations, les relevés de banque, les courriers de succession, tout y est passé. C'est dans cette pile que Sandrine, venue le week-end, a mis la main sur les deux derniers avis d'imposition. Et c'est là que l'histoire a enfin pris un sens.
« J'ai travaillé quarante ans avec des plans techniques, mais là je n'y comprends plus rien. »
Le chiffre caché en haut de l'avis d'imposition
Au rendez-vous des impôts, une agente patiente a posé les deux avis sur le bureau et pointé une case que Gérard n'avait jamais regardée : le revenu fiscal de référence. Elle lui a expliqué que, pour les retraités, le taux de CSG ne dépend pas de la pension du mois. Il dépend de ce revenu, calculé deux ans plus tôt. Pour janvier 2026, c'est celui de 2024 qui compte. Les dividendes de l'héritage y figuraient, et ils avaient suffi à faire passer le foyer au-dessus du seuil du taux normal.
Il y avait une subtilité que Gérard n'aurait jamais devinée seul. Depuis quelques années, il ne suffit plus de dépasser le seuil une seule fois pour basculer au taux supérieur. Il faut le franchir deux années de suite. En 2023, les dividendes avaient déjà poussé le revenu au-dessus, mais une seule année ne comptait pas. En 2024, le seuil a été dépassé à nouveau. Alors, au premier janvier, la caisse a appliqué le taux plein. Ce n'était ni une erreur, ni une hausse générale, seulement l'addition de deux printemps de dividendes.
Gérard est resté silencieux un long moment, le menton dans la main. Ce n'était pas le montant qui le troublait, c'était l'idée qu'une décision prise pour honorer son frère revenait le frapper trois ans après. Je pensais que c'était mon argent à moi qui bougeait, en fait c'est celui de Bernard, a-t-il soufflé. L'agente lui a aussi précisé que le revenu de Monique comptait, puisque le revenu fiscal de référence est celui du foyer tout entier. Une petite rente ou un revenu de conjoint aurait pu produire exactement le même effet.
Ce que Gérard vérifie désormais chaque été, avant janvier
Quarante euros par mois, cela fait près de cinq cents euros par an. Pour Gérard et Monique, ce n'est pas une catastrophe, mais c'est une semaine dans les Vosges. Le couple a décidé de ne pas tout vendre, par fidélité à Bernard, mais de regarder de plus près la manière dont les revenus du portefeuille sont déclarés. Gérard a pris rendez-vous avec un autre conseiller pour comprendre ses options, sans précipitation. Il ne veut plus signer quoi que ce soit sans demander ce que cela changera, deux ans plus tard, sur sa pension.
Il a aussi appris que la situation peut se retourner dans l'autre sens. Si le revenu fiscal de référence redescend sous le seuil, le taux peut baisser à son tour, toujours avec ce décalage de deux ans. Gérard en tire une leçon simple, qu'il répète à ses voisins du marché. Dans son cas, la pension n'a pas bougé parce que sa vie avait changé, mais parce que ses revenus d'il y a deux ans avaient changé. La réponse dormait sur un papier qu'il rangeait chaque été sans le lire.
Désormais, quand l'avis d'imposition arrive, il ne le range plus directement dans la boîte du cellier. Il le pose sur la toile cirée, cherche la case du revenu fiscal de référence et la recopie dans son cahier à spirale, à côté de celle de l'année précédente. Sandrine lui a montré où trouver les seuils en vigueur sur le site officiel. Maintenant, je sais où regarder, et ça, personne ne me le reprendra, dit-il en souriant. Jean-Pierre, le voisin, est venu lui demander de l'aider à faire pareil.
« Je pensais que c'était mon argent à moi qui bougeait, en fait c'est celui de Bernard. »
- Repérez sur votre relevé de pension la ligne CSG et le taux appliqué : 0 %, 3,8 %, 6,6 % ou 8,3 %.
- Cherchez le revenu fiscal de référence sur vos deux derniers avis d'imposition : c'est lui qui fixe le taux.
- Retenez le décalage : la CSG de l'année se calcule sur le revenu d'il y a deux ans.
- Le taux supérieur ne s'applique que si le seuil est franchi deux années de suite.
- Surveillez ce qui gonfle le revenu du foyer : dividendes, intérêts, petite rente, revenu du conjoint.
- Comparez votre revenu fiscal de référence aux seuils publiés chaque année sur le site officiel du service public.
Suivi de l'histoire
- 29 Oct 2026Veuve depuis le printemps, Monique attend sa pension de réversion près de Carcassonne : en octobre, son compte bancaire n’a toujours rien reçu
- 29 Oct 2026Il se lève à 6 heures pour courir depuis la rentrée près de Caen : fin octobre, une semaine ratée suffit à le convaincre qu’il manque de volonté
- 29 Oct 2026Il signe le devis de son poêle à granulés et laisse l’artisan commencer le jour même : trois semaines plus tard, sa demande d’aide est refusée
- 29 Oct 2026Elle prend son café sur sa terrasse près d’Angers chaque matin : trois semaines plus tard, elle découvre l’objectif braqué sur sa table
- 29 Oct 2026À 81 ans, près de Vannes, elle avance chaque mois le salaire de son aide à domicile : sa voisine, elle, ne paie que la moitié dès janvier
- 29 Oct 2026Il ouvre son relevé de pension un matin de janvier près de Metz : quarante euros ont disparu sans qu’il ait changé quoi que ce soit, vous lisez